司法書士
佐伯知哉
CONTENTS
[遺言・後見・家族信託]
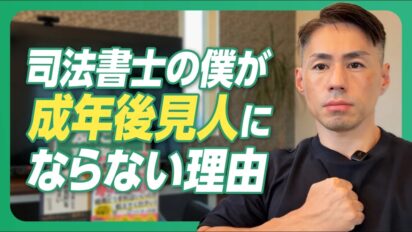
成年後見制度は、認知症などで判断能力が低下した方を守るための重要な制度です。一方で、家族信託や任意後見など、判断能力が十分なうちだからこそ選べる対策もあります。本記事では、司法書士である筆者がなぜ専門職成年後見人にならないのか、その理由を通じて、成年後見・家族信託・任意後見をどのように使い分ければよいのかを解説します。
司法書士
佐伯知哉
※動画でも解説していますので是非ご覧ください。チャンネル登録もよろしくお願いします!!
「親が認知症になったら、成年後見制度を使えばいいのでしょうか?」
「家族信託と成年後見は、どちらを選べばいいのでしょうか?」
認知症による財産管理への備えについてご相談を受けていると、このようなご質問をよくいただきます。
私は司法書士として、家族信託や任意後見、遺言などの生前対策を数多くサポートしています。一方で、私自身が専門職として成年後見人になる仕事は、原則としてお引き受けしていません。
司法書士なのに、なぜ成年後見人にならないのか。
成年後見制度そのものに反対しているからではありません。むしろ成年後見制度は、すでに判断能力が低下してしまった方の財産や生活を守るために必要な制度であり、家族信託では対応できない場面もあります。
私が成年後見人にならない一番大きな理由は、「成年後見制度を利用してもらう側」ではなく、成年後見、家族信託、任意後見など複数の選択肢を比較して、その方やご家族に合った方法を一緒に考える立場でいたいからです。
今回は、司法書士である私がなぜ成年後見人にならないのかという話を通じて、成年後見制度と家族信託、任意後見の違いや、認知症対策を考える際に大切なポイントを分かりやすく解説します。
まず、成年後見制度について簡単に整理しておきましょう。
成年後見制度は、認知症や知的障害、精神障害などによって判断能力が十分でない方を法律的に支援する制度です。
一般に「成年後見」という言葉でまとめられることが多いのですが、大きく分けると、判断能力が低下した後に家庭裁判所へ申し立てる法定後見制度と、判断能力が十分にあるうちに将来に備えて契約しておく任意後見制度があります。
法定後見制度では、本人の判断能力などに応じて「後見」「保佐」「補助」という類型があります。
例えば、認知症が進行して自分で預貯金を適切に管理することが難しくなった場合や、介護施設への入居に伴ってさまざまな契約や財産管理が必要になった場合などに、成年後見制度が利用されることがあります。
成年後見人等には親族が選ばれることもあれば、弁護士、司法書士、社会福祉士などの専門職が選ばれることもあります。
大切なのは、「家族がこの人を成年後見人にしたい」と希望すれば、その人が必ず選ばれるわけではないという点です。
誰を成年後見人等にするかは、最終的には家庭裁判所が本人の状況や財産、必要となる支援などを考慮して判断します。
成年後見制度は本人を守るための大切な制度ですが、実際にご相談を受けていると、制度に対して不満を持っているご家族も少なくありません。
例えば、
「思っていたより自由に本人のお金を使えない」
「家族が後見人になるつもりだったのに、専門職が選ばれた」
「専門職の成年後見人への報酬が発生するとは思っていなかった」
「必要な手続きが終われば、すぐに後見制度をやめられると思っていた」
といった声です。
もちろん、成年後見人が本人のお金を自由に使わせないのは、本人の財産を守るという制度の目的があるからです。
また、専門職後見人等への報酬についても、専門職が勝手に金額を決めて本人の財産から受け取るわけではありません。報酬付与の申立てを受け、家庭裁判所が仕事の内容などを考慮して決定します。
つまり、制度には制度なりの理由があります。
しかし、制度を利用するご本人やご家族が、その仕組みを十分理解しないまま申し立てをしてしまうと、「こんなはずではなかった」ということになりかねません。
だからこそ、成年後見制度を利用する前の説明が非常に重要だと私は考えています。
では、なぜ私は司法書士でありながら、専門職として成年後見人になる仕事を原則として行っていないのでしょうか。
一番大きな理由は、認知症対策や生前対策について、できるだけフラットな立場から提案したいからです。
当事務所では、
といったさまざまな方法の中から、ご本人とご家族の状況に合った対策を検討しています。
このとき、最初から「家族信託をしましょう」「成年後見制度を使いましょう」と制度ありきで考えることはしていません。
なぜなら、すべての人にとって一番良い制度というものはないからです。
例えば、親御さんが元気なうちに、将来の認知症による財産凍結に備えたいというケースを考えてみましょう。
自宅や収益不動産、預貯金などについて、
「認知症になった後も、子どもに管理を任せたい」
「必要になったら自宅を売却して、介護施設の費用に充てたい」
「不動産の管理を今のうちから子どもへ任せたい」
という希望があるのであれば、家族信託が有力な選択肢になることがあります。
家族信託では、元気なうちに家族で財産管理のルールを決め、信頼できる家族に財産の管理を託すことができます。
一方、家族信託は万能ではありません。
家族信託によってできるのは、基本的には契約で定めた財産の管理や処分です。
本人に代わってあらゆる法律行為をできるわけではありませんし、本人の状況によっては成年後見制度による支援が必要になるケースもあります。
また、「将来、判断能力が低下したら、この人に支援してほしい」と本人があらかじめ決めておきたいのであれば、任意後見という選択肢もあります。
場合によっては、家族信託と任意後見を組み合わせることも考えられます。
反対に、財産状況や家族関係などによっては、急いで家族信託などの契約をする必要がなく、「現時点では何もしない」という結論になることもあります。
重要なのは制度の名前ではありません。
「この家族は何に困る可能性があり、それを防ぐためには何が必要なのか」から考えることが大切です。
私は家族信託に関するご相談や手続きを数多く取り扱っていますが、だからといって、相談に来られた方全員に家族信託を勧めているわけではありません。
成年後見制度のほうが適しているのであれば、そのように説明します。
任意後見のほうが希望に合うのであれば、任意後見をご案内します。
特別な対策をしなくても大きな問題がなさそうであれば、「今は何もしない」という選択肢についても説明します。
私が大切にしているのは、
「どの制度を使ってもらうか」ではなく、「その人と家族にとって、どの方法が一番合っているか」
という視点です。
そのため、私自身が専門職成年後見人として継続的に報酬を受け取る立場になるよりも、成年後見制度から少し距離を置き、複数の制度を比較して提案する立場でいたいと考えています。
これが、私が成年後見人にならない最大の理由です。
実は過去に一度だけ、ご家族から強く希望され、私自身も成年後見人になるつもりで申立てを進めたことがあります。
しかし、最終的には私ではなく別の方が選任されました。
ここで一般の方にも知っておいていただきたいのが、成年後見人を最終的に選ぶのは家庭裁判所であるということです。
成年後見開始等の申立書には候補者を書くことができます。
しかし、
「長男を成年後見人にしたい」
「知り合いの司法書士に成年後見人になってもらいたい」
と希望しても、必ずその人が選任されるわけではありません。
本人の財産状況や家族関係、必要となる支援の内容などを踏まえ、家庭裁判所が別の専門職を選任したり、専門職の監督人を付けたりすることもあります。
そのため、「この人に財産管理を任せたい」という本人の希望をできるだけ反映したいのであれば、判断能力が十分にあるうちから対策を考えることが重要です。
認知症が進行してからでは、選べる方法が少なくなってしまいます。
ここは誤解のないように強調しておきたいところです。
私が成年後見人にならないからといって、成年後見制度そのものを否定しているわけではありません。
成年後見制度が必要な方は間違いなくいます。
例えば、すでに判断能力が大きく低下しており、財産管理や契約などについて法律上の支援が必要になっている方です。
本人に十分な判断能力があるうちであれば、家族信託や任意後見などを準備できる可能性があります。
しかし、認知症などによって契約内容を理解して判断することが難しい状態になってから、
「今から家族信託をすればいい」
というわけにはいきません。
家族信託も契約ですから、契約を締結できるだけの判断能力が必要になります。
すでにその段階を過ぎてしまっている場合には、法定後見制度が重要な選択肢になります。
成年後見制度は、事前の認知症対策をしていなかった方も含めて本人を守るための、非常に重要なセーフティネットでもあるのです。
また、成年後見人として活動している司法書士、弁護士、社会福祉士などの専門職を批判する意図もありません。
むしろ成年後見人の仕事は非常に責任の重い仕事です。
成年後見人は単に銀行口座を管理していればよいわけではありません。
本人の財産を管理しながら、必要に応じて施設や病院、行政機関、親族などと連絡・調整し、家庭裁判所への報告なども行います。
そして、その仕事が数年、場合によっては非常に長期間続くこともあります。
本人の大切な財産、そして生活に深く関わる仕事です。
そのような成年後見業務を責任を持って続けている専門職の方々には、私自身、敬意を持っています。
そのうえで私は、自分自身の専門家としての役割を考え、成年後見人になる側ではなく、「成年後見を含めた複数の選択肢から、ご家族に合った方法を一緒に考える側」にいることを選んでいます。
ここまで読まれて、
「では、うちの親の場合は家族信託と成年後見のどちらがいいの?」
と思われた方もいらっしゃるでしょう。
残念ながら、これは一律には答えられません。
認知症対策を考える際には、少なくとも、
「本人の現在の判断能力はどの程度か」
「どのような財産を持っているのか」
「自宅や収益不動産を将来売却する可能性があるか」
「誰に財産管理を任せたいのか」
「信頼して任せられる家族がいるか」
「本人がどのような老後を希望しているのか」
「相続が発生した後、財産を誰に引き継ぎたいのか」
などを総合的に考える必要があります。
例えば同じ「80代の父が認知症になるのが心配」という相談でも、自宅と預貯金だけを持っている方と、複数の賃貸不動産を所有している方では必要な対策がまったく違います。
家族関係によっても変わります。
だからこそ、インターネットで「家族信託がおすすめ」「成年後見はやめたほうがいい」といった情報だけを見て決めてしまうのではなく、それぞれの制度のメリット・デメリットを比較したうえで、自分たちの家族に合った方法を選ぶことが大切です。
家族信託や任意後見などの生前対策について、私が特にお伝えしたいのは、早い段階で一度検討しておくことです。
これは「早く契約してください」という意味ではありません。
相談した結果、
「今は何もしなくて大丈夫そうですね」
となることもあります。
それでも構いません。
問題なのは、何も検討しないまま親御さんの認知症が進行し、いざ自宅を売却したい、預貯金を管理したいという段階になってから、初めて対策を考えることです。
その時点では家族信託などの選択肢が使えず、成年後見制度を利用するしかない場合があります。
選択肢があるうちに比較しておく。
これが認知症による財産管理対策では非常に重要です。
成年後見制度、家族信託、任意後見には、それぞれ役割があります。
「成年後見はダメで、家族信託なら安心」という単純な話ではありません。
大切なのは、
成年後見を使うべきなのか。
家族信託を使うべきなのか。
任意後見を準備しておくべきなのか。
複数の制度を組み合わせるべきなのか。
それとも、今は何もしなくてもよいのか。
こうした選択肢を、ご本人の判断能力、財産状況、家族関係、将来の希望などを踏まえて検討することです。
司法書士法人さえき事務所では、家族信託ありき、成年後見ありきでご提案するのではなく、「このご家族の場合、何が一番合っているのか」というところから一緒に考えています。
「親が高齢になり、認知症になった後のお金の管理が心配」
「家族信託と成年後見のどちらがいいのか分からない」
「自宅や賃貸不動産があるので、認知症になった後に売却できなくなるのが心配」
「まだ親は元気だけれど、今のうちに何をしておけばいいのか知りたい」
このような段階でご相談いただいて問題ありません。
むしろ、まだ何をするか決めていない段階だからこそ、専門家へ相談する意味があります。
ご家族だけで制度を決めてから相談する必要はありません。
親御さんがお元気で選択肢が多いうちに、一度、ご家族に合った認知症対策・財産管理の方法を整理してみてはいかがでしょうか。
司法書士法人さえき事務所では、家族信託、任意後見、成年後見制度、遺言などを含めた生前対策について、ご家族の状況を伺ったうえでご提案しています。
CONTACT
無料相談のご予約はこちらの連絡先から受け付けております。
お気軽にご連絡いただけますと幸いです。
対応地域
東京都:町田市|多摩市|八王子市|他都内全域
神奈川県:相模原市|横浜市|大和市|座間市|海老名市|他県内全域
▶対応エリア一覧を見る